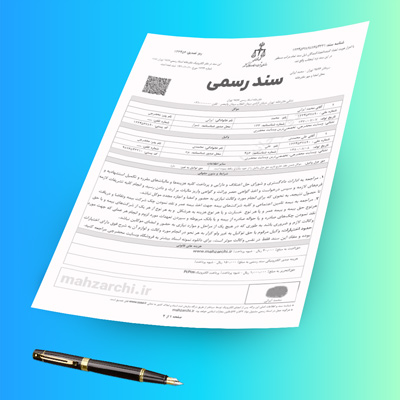
نمونه صورتجلسه بازرسی سازمان امور مالیاتی از دفاتر اسناد رسمی
صورتمجلس رسیدگی به اسناد تنظیمی دفترخانه اسناد رسمی
در بازرسیهایی که اداره دارایی از دفاتر اسناد رسمی انجام میدهد، بازرس به دفترخانه مراجعه کرده و نسبت به رسیدگی به امور مالیاتی اسناد تنظیمی دفتر مذکور برابر قانون مالیاتهای مستقیم مصوب اسفندماه ۱۳۶۶ و اصلاحیههای بعدی آن و نیز قانون مالیات بر ارزش افزوده مصوب تیرماه ۱۳۸۷ و سایر قوانین و مقررات مربوطه اقدام مینماید. نتایج این بازرسی در دو بخش اسناد غیر منقول و اسناد منقول ارائه میشود.
بخش اول: اسناد غیرمنقول
الف. تکالیف دفتر اسناد رسمی به موجب قانون مالیاتهای مستقیم در هنگام تنظیم اسناد
- آیا دفترخانه در اجرای ماده ۱۸۵ قانون مالیاتهای مستقیم فهرست ماهانه اسناد تنظیمی را به واحد مالیاتی ذیربط ارسال نموده است؟
- آیا اسنادی که فاقد گواهی مالیاتی موضوع ماده ۱۸۷ قانون مالیاتهای مستقیم باشد مشاهده شد؟
- آیا مغایرت گواهی و سند تنظیمی املاک دارای واحد اداری یا تجاری در خصوص نام خریدار مشاهده شد؟
- آیا مغایرت میزان مالکیت (سهم) مورد معامله مندرج در گواهی ماده ۱۸۷ قانون مالیاتهای مستقیم با اسناد تنظیمی ملاحظه گردید؟
- آیا مغایرت گواهی و سند تنظیمی در خصوص اسناد صلح و سرقفلی به لحاظ اشتباه دفتر اسناد رسمی ملاحظه گردید؟
- آیا اسناد غیر منقولی که در مقطع زمانی تغییر ارزش معاملاتی تنظیم شده باشد مشاهده شد؟
- آیا اسنادی که بعد از موعد مقرر در گواهی مالیاتی تنظیم شده است مشاهده شد؟
- آیا اسنادی که شماره پلاک ثبتی یا قطعه آنها در گواهی مالیاتی صحیح، لیکن در سند تنظیمی اشتباه میباشد مشاهده گردید؟
- آیا گواهیهای ماده ۱۸۷ ق.م.م. منضم به اسناد تنظیمی دارای امضاء و مهر رئیس گروه مالیاتی و کارشناس ارشد مالیاتی میباشد؟
- موضوع ماده ۴۲ آئیننامه اجرایی ماده ۲۱۹ق.م.م.
- آیا تصویر گواهی موضوع ماده ۳۴ ق.م.م. (گواهی مالیات بر ارث) در اسناد تنظیمی مشاهده گردید؟
- آیا اقرار و رضایتنامه جهت پیگیری و اقدام لازم به دلیل داشتن بار مالیاتی مشاهده گردید؟
- در هنگام تنظیم اسناد صلح سهام ماده ۱۴۳ قانون مالیاتهای مستقیم رعایت گریده؟
ب. تکالیف رئیس گروه مالیاتی و کارشناس ارشد مالیاتی صادر کننده گواهی ماده ۱۸۷ ق.م.م.
- آیا مغایرت گواهی و سند تنظیمی در خصوص اسناد صلح و سرقفلی به لحاظ اشتباه اداره امورمالیاتی مشاهده گردید؟
- آیا در این دوره از رسیدگی اسناد غیر منقول که در مقطع تغییر ارزش معاملاتی و یا تغییر و اصلاح قانون مالیاتهای مستقیم تنظیم، لیکن تاریخ انقضاء گواهی ماده ۱۸۷ ق.م.م. با تاریخ تغییرات مغایرت داشته باشد مشاهده گردید؟
- آیا اسنادی که پلاک ثبتی آنها در گواهی مالیاتی اشتباه، لیکن در سند تنظیمی صحیح میباشد مشاهده گردید؟
ج. مواردی که برای واحد مالیاتی جنبه اطلاعاتی دارد
- تصویر اقرار و رضایتنامه و تغییر کاربری جهت اطلاع واحد مالیاتی مربوطه
- تصویر اسناد صلح حقوق (ماشین آلات صنعتی، امتیاز داروخانهها، امتیاز دفاتر اسناد رسمی، پروانه تأسیس کارخانه و صنایع کوچک، موافقت اصولی کارخانهها و صنایع کوچک و… ) به دلیل داشتن بار مالیاتی
- تصویر اسناد وکالت اماکن کسبی
- آیا مغایرت نام خریداران در گواهیهای ماده ۱۸۷ق.م.م. با اسناد تنظیمی در مورد املاک مسکونی مشاهده گردید؟
- آیا اسنادی که به استناد گواهیهای ماده ۱۸۷ ق.م.م. و با عنوان دفاتر اسناد رسمی غیر، تنظیم گردیدهاند مشاهده گردید؟
- اسنادی که در ارتباط با قانون تسهیل تنظیم اسناد رسمی از مورخ ۱۳۸۵/۶/۱ تنظیم و گواهی ماده ۱۸۷ ق.م.م. دریافت نشده است.
د. مواردی که توسط کارشناسان مالیاتی بایستی مد نظر قرار بگیرد
- لیست اسنادی که در این دوره از بازرسی در ردیف بایگانی مشاهده نگردید
- اسنادی که در دورههای رسیدگی قبل در ردیف بایگانی مشاهده نگردیدهاند اما در این دوره مورد رسیدگی واقع شدهاند
- اسنادی که در دورههای رسیدگی قبل در ردیف بایگانی مشاهده نگردید و کماکان دفترخانه از ارائه آنها خودداری نموده است
- اسناد ناقصی که در این دوره رسیدگی شده و باید در رسیدگیهای بعدی مدنظر قرار گیرد.
بخش دوم: اسناد منقول
در اجرای قانون موسوم به تجمیع عوارض مصوب ۱۳۸۴/۱۰/۲۲ (تاریخ اجرا از ابتدای سال ۱۳۸۲) و قانون مالیات بر ارزش افزوده مصوب ۱۳۸۷/۴/۱۸ (تاریخ اجرا از اول مهرماه سال ۱۳۸۷) و در اجرای تبصره ۲ ماده ۷ قانون اصلاح پارهای از موارد قانون مالیاتهای مستقیم مصوب ۱۳۹۵/۴/۲۵ شورای انقلاب و تبصره ۵ ماده یک قانون وصول مالیات نقل و انتقال دست دوم به بعد اتومبیلهای غیر سواری و اصلاح پارهای از مواد قانون مالیاتهای مستقیم مصوب ۱۳۶۰/۸/۷ مجلس شورای اسلامی و اصلاحیههای بعدی و تبصرههای ۱ و ۲ ماده ۹ قانون اجازه وصول مالیات غیر مستقیم از برخی کالاها و خدمات مصوب ۱۳۷۴/۷/۱۶ مجلس شورای اسلامی و قانون اصلاح موادی از قانون برنامه سوم توسعه اقتصادی و اجتماعی و فرهنگی جمهوری اسلامی ایران و چگونگی برقراری وصول عوارض و سایر وجوه از تولید کنندگان کالا، ارائه دهندگان خدمات و کالاهای وارداتی مصوب ۱۳۸۱/۱۰/۲۲ همچنین مالیات مشاغل وسائط نقلیه موتوری عمومی به دفتر اسناد رسمی مراجعه و اسناد تنظیمی در ارتباط با اسناد منقول مورد رسیدگی قرار گرفته و نتیجه به شرح ذیل صورتمجلس میگردد.
تکلیف دفترخانه در هنگام تنظیم اسناد
- آیا دفترخانه فهرست نقل و انتقالات انجام شده را در هر ماه تا پانزدهم ماه بعد به اداره امورمالیاتی ذیربط ارسال نموده؟
- اسنادی که دارای کسر پرداخت میباشد و جمع مبلغ پرداخت نشده بابت اسنادی که دارای کسر پرداخت میباشد.
- اسنادی که مالیات نقل و انتقال آنها پرداخت نشده و جمع مبلغ اسنادی که مالیات آنها پرداخت نشده است.
- اسنادی که دارای دیرکرد پرداخت و اصل قبض پرداخت مالیات میباشد و جمع مبلغ اسنادی که دارای دیرکرد پرداخت میباشد.
- اسناد تنظیمی انواع خودرو مشمول که فاقد گواهی مالیات مشاغل میباشد.
چنانچه سردفتر نسبت به مندرجات صورتمجلس تنظیمی معترض باشد، ظرف یکماه باید مراتب اعتراض خود را همراه با مدارک و اسناد مربوطه به اداره مالیاتی ذیربط اعلام نماید در غیر این صورت و نیز در صورت عدم پرداخت یا ترتیب پرداخت بدهی و حقوق حقه دولت طبق مقررات اقدام خواهد شد.